Des millions d’euros de pertes annoncés pour la cyberattaque des supermarchés : et si la note était, au bout du compte, payée par les clients des supermarchés ?
Alors que des centaines de supermarchés ont été touchés à travers toute la France par une cyberattaque ciblant leurs systèmes frigorifiques, une question se pose : qui supportera réellement le coût des pertes occasionnées ?
Entre les marchandises à remplacer, les pertes d’exploitation, les indemnisations des assurances et les éventuels recours judiciaires, la facture pourrait rapidement atteindre plusieurs dizaines de millions d’euros. Et si les enseignes ne parviennent pas à absorber ces dépenses imprévues, une partie de la note pourrait bien être répercutée sur les consommateurs.
Un bilan financier déjà lourd pour les supermarchés
Les premières estimations donnent une idée de l’ampleur des dégâts. Selon les chiffres avancés, les pertes pourraient représenter entre 75 000 et 250 000 euros par magasin touché. Ces montants s’expliquent par la nécessité de remplacer les produits alimentaires devenus impropres à la consommation, mais aussi par les perturbations de l’activité commerciale.
Dans les magasins concernés, les conséquences ont été immédiates : des rayons vidés dès lundi matin, des produits jetés à la benne, des stocks à renouveler en urgence et des pertes de chiffre d’affaires liées à l’indisponibilité d’une grande partie des produits.
À ces dommages directs s’ajoutent des coûts moins visibles : mobilisation des équipes, opérations de nettoyage, logistique exceptionnelle, méfiance des consommateurs ou encore gestion de crise.
Reste à déterminer qui prendra effectivement en charge cette facture.
Qui paiera la note des courses ?
Les assurances pourraient couvrir une partie des pertes, selon les garanties souscrites et les conditions des contrats. Les réassureurs pourraient également être sollicités. Mais si le matériel frigorifique était obsolète et que la faille découverte il y a deux mois concernant les systèmes de régulation Danfoss pourraient remettre en cause la prise en charge des pertes par les assurances.
Des recours judiciaires pourraient dès lors opposer les enseignes aux prestataires impliqués dans la gestion des systèmes frigorifiques.
Mais les indemnisations ne sont ni automatiques ni nécessairement intégrales. Entre les exclusions de garantie, les plafonds d’indemnisation et les responsabilités à établir, une partie du coût pourrait rester à la charge des distributeurs.
Et c’est précisément là que la question du prix payé en caisse entre en jeu.
Des conséquences qui dépassent les rayons frigorifiques
Au-delà des pertes de marchandises, une cyberattaque de cette ampleur peut perturber l’ensemble de la chaîne commerciale.
Premier effet : la désorganisation des approvisionnements. Les magasins doivent reconstituer leurs stocks rapidement, parfois dans des conditions logistiques inhabituelles. Les fournisseurs peuvent être sollicités dans l’urgence, les livraisons réorganisées et les coûts de transport augmenter, dans un contexte général d’inflation et de hausse des prix des carburants.
Deuxième effet : le comportement des consommateurs. Face à des rayons vides ou à la crainte de nouvelles ruptures, certains clients pourraient modifier leurs habitudes d’achat, se tourner vers d’autres enseignes ou acheter davantage de produits réapprovisionnés. Ces réactions peuvent accentuer ponctuellement les tensions sur les stocks de certains produits, même si leur ampleur dépendra de la durée des perturbations et de la capacité des distributeurs à se réapprovisionner.
Troisième effet : la facture assurantielle. Si ce type de sinistre se multiplie ou révèle des vulnérabilités importantes, les assureurs pourraient réévaluer les risques liés aux activités de distribution alimentaire. À terme, les conditions de couverture pourraient devenir plus strictes et les primes d’assurance pourraient être plus élevées.
Autrement dit, les conséquences financières d’une cyberattaque ne s’arrêtent pas au jour de l’incident. Elles peuvent se prolonger pendant des semaines, voire davantage, selon les dommages et les responsabilités en cause.
Une répercussion des pertes d’exploitation par les enseignes
La répercussion de ces pertes sur les prix n’est pas automatique. Elle dépendra de la capacité des enseignes à absorber les coûts, des indemnisations obtenues, de la concurrence et de l’évolution de leurs dépenses. Plusieurs mécanismes pourraient néanmoins contribuer à renchérir le panier de courses.
Une demande plus forte que l’offre disponible
Deux facteurs pourraient accentuer les tensions sur l’offre et la demande.
Le réapprovisionnement massif de centaines de magasins pourrait mettre sous tension les chaînes d’approvisionnement des centrales d’achat et des fournisseurs.
La hausse de la demande en magasin, dont les rayons sont actuellement vides, pourrait également jouer sur les prix. Entre volonté de faire du stock et frigos vides, les Français pourraient involontairement augmenter la tension sur les stocks.
Cette tension pourrait favoriser des hausses de prix sur les produits les plus demandés, en particulier si les difficultés d’approvisionnement touchent plusieurs acteurs simultanément.
Il reste possible de nuancer ce scénario : une hausse de la demande ne se traduit pas systématiquement par une augmentation des prix. Dans la grande distribution, les tarifs dépendent aussi des négociations avec les fournisseurs (ces dernières pourraient d’ailleurs être impactées dès le mois de décembre), des politiques commerciales et de la concurrence entre enseignes. L’effet pourrait donc être localisé ou temporaire plutôt que généralisé.
Des marges sous pression pour compenser les pertes
C’est l’un des enjeux majeurs pour les distributeurs. Lorsqu’un magasin perd des marchandises, subit des interruptions d’activité et doit engager des dépenses exceptionnelles, sa rentabilité se dégrade.
Pour compenser ces pertes, les enseignes pourraient chercher à réduire leurs coûts, à négocier de meilleures conditions d’achat, à diminuer certaines dépenses ou à revoir leur politique tarifaire.
Une augmentation des prix peut alors faire partie des leviers envisagés. Mais il convient de distinguer deux notions : augmenter les prix pour couvrir des coûts supplémentaires ne signifie pas nécessairement augmenter les marges. Si les dépenses augmentent plus vite que les recettes, une hausse tarifaire peut simplement limiter la baisse de rentabilité.
La capacité à répercuter ces coûts dépendra également de la concurrence. Une enseigne qui augmente ses prix trop fortement risque de perdre des clients au profit de ses concurrents. À l’inverse, si les coûts touchent simultanément de nombreux distributeurs, les possibilités de report des consommateurs pourraient être plus limitées.
Des assurances cyber et professionnelles potentiellement plus coûteuses
Les assureurs pourraient eux aussi tirer des enseignements de cet incident.
Lorsque les sinistres se multiplient ou deviennent plus coûteux, les compagnies d’assurance revoient leur évaluation des risques. Franchises, plafonds de garantie ou tarifs, tout pourrait être impacté. Les entreprises considérées comme insuffisamment protégées risquent de rencontrer davantage de difficultés pour obtenir une couverture adaptée.
Les distributeurs pourraient ainsi faire face, lors du renouvellement de leurs contrats, à une hausse de leurs primes d’assurance cyber ou de certaines assurances professionnelles.
Ces dépenses supplémentaires viendraient s’ajouter aux coûts d’exploitation des magasins. Et si les enseignes décidaient d’en répercuter une partie sur leurs prix de vente, les consommateurs pourraient en subir indirectement les conséquences.
Si cette conséquence est confirmée, elle n’interviendra pas à court terme : l’évolution des primes dépendra des indemnisations, des conditions du marché de l’assurance et des mesures de prévention mises en place par les entreprises. Mais avec une actualité cyber de plus en plus dense, le risque devient de plus en plus réel.
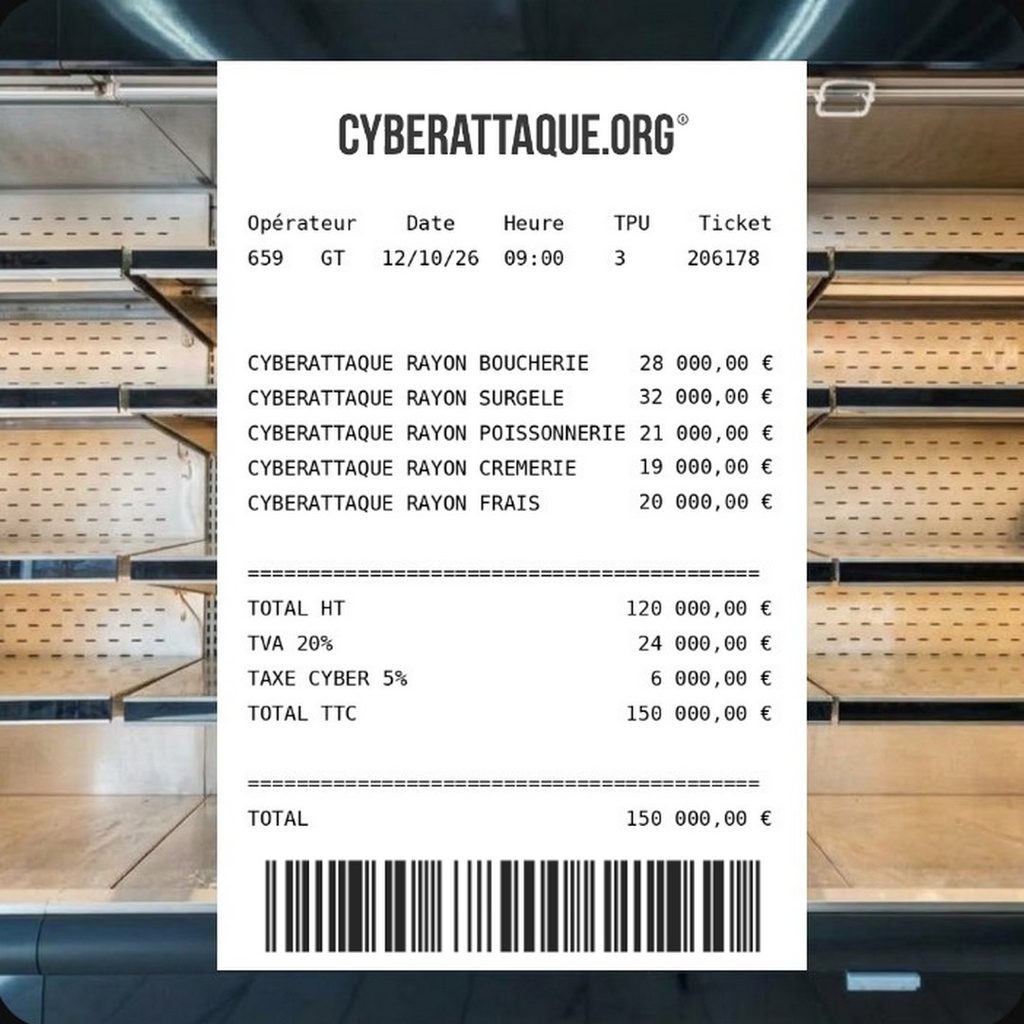
Une taxe cyber pour financer la prévention : un scénario à plus long terme ?
L’idée peut sembler surprenante, mais elle mérite d’être posée : face à la multiplication des cyberattaques et à leur impact économique, pourrait-on un jour voir apparaître une contribution spécifique destinée à financer la cybersécurité ?
Un tel mécanisme pourrait théoriquement servir à soutenir la prévention, renforcer la protection des infrastructures essentielles ou financer des dispositifs collectifs de réponse aux cyber incidents.
Une taxe cyber appliquée aux entreprises, à certains secteurs ou, indirectement, à la consommation constituerait toutefois un choix politique et économique majeur. Elle représente un risque politique, surtout en période électorale.
La question reste pertinente : à mesure que le risque cyber devient un enjeu économique collectif, qui doit financer les moyens de prévention et la réparation des dommages ? Les entreprises exposées, les assureurs, l’État ou l’ensemble des consommateurs ?
Si une contribution de ce type devait voir le jour, son impact sur le pouvoir d’achat dépendrait de sa conception et de la manière dont elle serait répercutée dans les faits.
Le consommateur, dernier maillon de la chaîne
Une chose est certaine : une cyberattaque ne génère pas uniquement des coûts informatiques liés au vol de données. Elle peut provoquer des pertes de marchandises, désorganiser les approvisionnements, fragiliser la rentabilité des entreprises et entraîner des dépenses supplémentaires d’assurance et de sécurisation.
Il est encore prématuré d’affirmer que cette attaque entraînera forcément une hausse généralisée des prix en supermarché. Les indemnisations, la concurrence, la durée des perturbations et les choix commerciaux des enseignes joueront un rôle déterminant.
Mais le risque mérite d’être surveillé. Car même lorsqu’une entreprise est la première victime d’un incident, ses pertes se répercutent in fine sur ses clients et ses partenaires commerciaux.
La question n’est donc pas tant de savoir combien coûtera cette cyberattaque aux supermarchés, mais aussi quelle part de cette facture finira, directement ou indirectement, dans le panier de courses des consommateurs.